
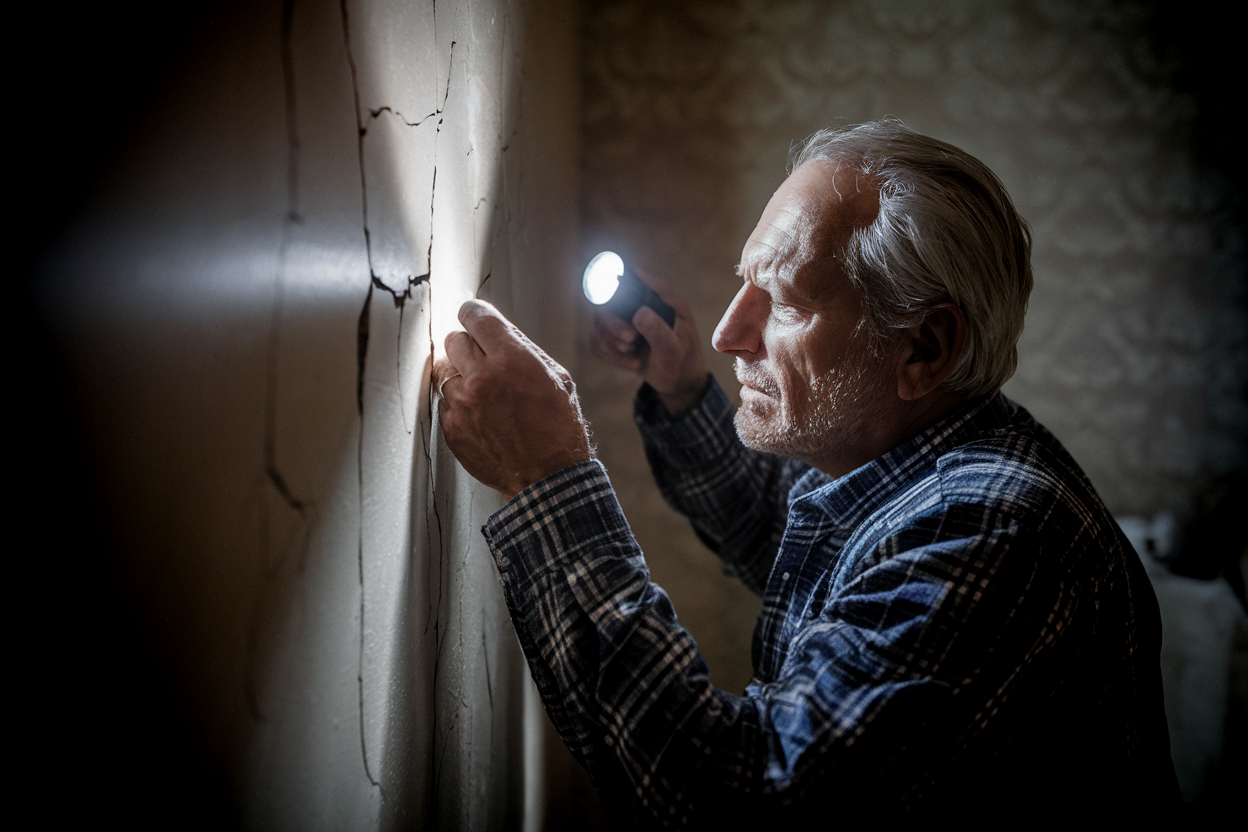
Les jeunes acheteurs de 2026 ne regardent plus seulement le prix au mètre carré. Ils scrutent l’exposition au risque climatique du bien avant de signer. Un réflexe nouveau qui redessine la carte de la demande et menace la valeur de reventes entières de quartiers.
Un primo-accédant qui achète aujourd’hui raisonne sur 20 ou 25 ans de crédit. Sur cet horizon, une zone inondable ou un littoral exposé au recul du trait de côte n’est plus une abstraction lointaine. C’est un paramètre concret qui pèse sur la revente, l’assurabilité et le coût des travaux futurs. Et les acheteurs les plus jeunes l’ont intégré plus vite que le reste du marché.
Le contexte de marché rend ce virage encore plus visible. Les prix ont corrigé de 4,7 % sur un an selon l’indice INSEE au troisième trimestre 2024, et le volume de transactions est tombé à environ 800 000 en 2024 contre 1,1 million en 2022. Dans un marché où l’offre dépasse la demande sur de nombreux territoires, l’acheteur retrouve un pouvoir de négociation. Il l’utilise pour écarter les biens qu’il juge exposés.
Le risque climatique devient un critère d’achat à part entière
Pendant des années, la localisation se résumait à trois questions : les transports, les écoles, les commerces. Une quatrième s’impose désormais chez les acheteurs de moins de 40 ans : le bien est-il exposé aux inondations, aux submersions marines, au retrait-gonflement des argiles ou aux fortes chaleurs. Ces phénomènes ne sont plus perçus comme des accidents rares mais comme des risques structurels qui vont s’aggraver sur la durée d’un crédit.
Livret A à 1,7 % en 2026 : le rendement réel que les Français croient 15 fois supérieur
Concrètement, l’information est aujourd’hui accessible avant même une visite. L’état des risques est obligatoire dès l’annonce et lors de la signature. Un acheteur averti consulte le zonage du plan de prévention des risques, vérifie si la parcelle a déjà fait l’objet d’arrêtés de catastrophe naturelle, et regarde la nature du sol. Un terrain argileux gonflant en été et se rétractant l’hiver fissure les murs. La facture de réparation se chiffre parfois en dizaines de milliers d’euros.
Ce comportement crée une segmentation nouvelle. Deux maisons identiques, au même prix affiché, ne se vendent plus à la même vitesse selon leur exposition. Celle située en zone bleue d’un plan de prévention du risque inondation reste sur le marché plus longtemps. Le vendeur finit par concéder une décote pour trouver preneur. Pour l’investisseur, cette décote peut représenter une opportunité, à condition d’en mesurer les contreparties.
Le point de vigilance opérationnel est simple : un bien exposé aujourd’hui bon marché peut devenir invendable demain si l’aléa s’aggrave ou si les assureurs durcissent leurs conditions. La décote à l’achat n’a de sens que si la revente reste possible dans dix ou quinze ans. C’est ce calcul de sortie que les jeunes acheteurs font désormais avant même d’entrer.
Ce que la correction des prix change pour votre projet
Le marché a changé de main. Avec un recul des prix de 4,7 % sur un an et un effondrement du nombre de transactions, l’acheteur négocie de nouveau. Le taux moyen sur 20 ans s’établit autour de 3,5 % au printemps 2025, un niveau qui, sans être bas, s’est stabilisé après la flambée de 2023. Cette accalmie permet aux primo-accédants de revenir, mais avec des exigences accrues sur la qualité et la sécurité du bien.
Blockchain immobilier : ce que la tokenisation change vraiment pour vos transactions en 2026
| Indicateur | Valeur | Période |
|---|---|---|
| Indice prix immobilier (INSEE) | -4,7 % | sur 1 an (T3 2024) |
| Taux moyen sur 20 ans | ~3,5 % | avril 2025 |
| Volume de transactions | ~800 000 | 2024 |
| Volume de transactions | ~1 100 000 | 2022 |
Source : DVF – Demandes de Valeurs Foncières (DGFiP / data.gouv.fr) · INSEE
Pour un T3 acheté 200 000 € en zone B1, la question du risque climatique se traduit en euros très concrets. Si le bien se situe en secteur inondable, la prime d’assurance habitation peut grimper, et surtout l’acheteur suivant demandera à son tour une décote. Un rendement locatif brut de 5 % affiché aujourd’hui peut fondre si la revente se fait avec une moins-value de 10 % dans dix ans. Le calcul de cash-flow ne suffit plus : il faut projeter la valeur de sortie.
La correction actuelle offre néanmoins une fenêtre. Un investisseur qui achète un bien sain, en zone non exposée, dans un marché où le vendeur consent des baisses, sécurise une entrée à bon prix. La discipline consiste à ne pas confondre une décote liée au risque avec une décote liée à l’atonie générale du marché. La première est un signal d’alerte, la seconde une opportunité.
Enjeux du risque climatique pour votre investissement


Les stratégies à mettre en place avant de signer
Première étape avant toute offre : consulter le zonage réglementaire. Le plan de prévention des risques de la commune indique si la parcelle est classée. Ce document, disponible en mairie et souvent en ligne, distingue les zones où construire est interdit, celles soumises à prescriptions et celles libres. Un bien en zone rouge ne pourra pas être agrandi ni reconstruit à l’identique après sinistre. Cette information change radicalement la valeur d’un projet.
Deuxième réflexe : vérifier l’historique des arrêtés de catastrophe naturelle sur la commune. Une multiplication d’arrêtés inondation ou sécheresse sur les dernières années signale un aléa récurrent. Pour un investisseur, cela veut dire des travaux de remise en état potentiels, des périodes de vacance locative après sinistre, et une assurance plus coûteuse. Ces coûts doivent entrer dans le calcul du rendement net, pas seulement du rendement brut.
Troisième levier : jouer la décote à l’achat quand elle se justifie, mais uniquement sur un bien dont la sortie reste crédible. Pour un T2 acheté 150 000 € en zone légèrement exposée mais protégée par des ouvrages récents, une négociation de 8 à 10 % compense le surcoût d’assurance et le risque de revente. À l’inverse, un pavillon en recul de trait de côte se refuse, quel que soit le prix : l’aléa est irréversible et la valeur tendra vers zéro.
Quatrième piste, souvent négligée : orienter le budget vers l’adaptation du bien. Ventilation, isolation contre les fortes chaleurs, drainage, fondations renforcées sur sol argileux. Ces travaux, parfois éligibles à certaines aides selon la nature des ouvrages, augmentent la valeur perçue par un futur acquéreur soucieux du climat. Un bien adapté se revend mieux qu’un bien identique laissé en l’état.
Les erreurs à éviter absolument
L’erreur la plus fréquente consiste à raisonner uniquement sur le rendement locatif brut du jour de l’achat. Un T3 acheté 200 000 € loué 830 € affiche près de 5 % brut. Mais si le bien perd 20 000 € de valeur à la revente à cause d’une exposition croissante, le rendement réel sur la durée de détention s’effondre. La valeur de sortie fait partie du rendement, elle n’est pas un bonus optionnel.
Deuxième piège : croire qu’un prix cassé est toujours une aubaine. Dans le marché actuel en correction, une décote peut refléter l’atonie générale ou, au contraire, une exposition au risque que le vendeur cherche à liquider avant qu’elle ne devienne visible pour tous. Distinguer les deux exige de consulter le zonage et l’historique des sinistres avant de se réjouir d’un prix bas.
Troisième erreur : négliger l’assurabilité future. Un bien assurable aujourd’hui ne le sera pas forcément demain aux mêmes conditions si les sinistres se répètent. Un logement difficilement assurable devient très difficile à revendre, car l’acheteur suivant ne trouvera pas de financement sans couverture. Vérifiez auprès d’un assureur les conditions applicables au bien avant, et non après, la signature.
Notre analyse
Ce que personne ne dit clairement, c’est que le risque climatique agit désormais comme un filtre silencieux sur la valeur immobilière. Les jeunes acheteurs, qui empruntent sur les durées les plus longues, sont les premiers à l’appliquer. Ils fixent la tendance que le reste du marché suivra. Un bien qu’ils écartent aujourd’hui verra sa demande se réduire, donc son prix, à mesure que ce réflexe se généralise.
La conséquence pour l’investisseur est double. D’un côté, il faut fuir les biens dont l’exposition va s’aggraver de façon irréversible, quel que soit le prix affiché. De l’autre, la panique naissante crée des décotes exagérées sur des biens en réalité protégés ou adaptables. Le discernement fait la différence entre une bonne affaire et un piège patrimonial. Le zonage, l’historique des sinistres et l’assurabilité sont les trois documents à consulter avant même de discuter le prix.
La correction actuelle du marché, avec un recul de 4,7 % sur un an et des volumes divisés par presque un tiers depuis 2022, amplifie ce tri. Dans un marché tendu, tout se vend. Dans un marché atone comme celui de 2026, seuls les biens perçus comme sûrs conservent leur valeur. L’exposition au risque n’est plus un détail technique : c’est le nouveau critère de sélection des projets qui tiendront la distance.
Les informations contenues dans cet article sont fournies à titre indicatif et ne constituent pas un conseil en investissement, fiscal ou juridique personnalisé. Consultez un professionnel qualifié (notaire, avocat fiscaliste, CGP) avant toute décision patrimoniale.
Risque climatique et achat immobilier : l'essentiel
- Les prix immobiliers ont reculé de 4,7 % sur un an (INSEE, T3 2024).
- Volume de transactions tombé à ~800 000 en 2024 contre 1,1 M en 2022.
- Taux moyen sur 20 ans autour de 3,5 % (avril 2025).
- L'état des risques est obligatoire dès l'annonce et à la signature.
- Un bien en zone rouge d'un PPR ne peut être ni agrandi ni reconstruit à l'identique.
- La valeur de revente fait partie intégrante du rendement d'un investissement.

